
Når du skal søke om et forbrukslån på dagen, er det viktig å være klar over hvilke kostnader som følger lånet. Det er nemlig ikke bare selve lånebeløpet som skal tilbakebetales. I denne artikkelen kan du lese mer om hvordan du sikrer deg det billigste forbrukslånet gjennom god oversikt og forståelse av både egen økonomi og låneprosessen.
Prosessen med å få billigste forbrukslån på dagen
For å kunne sikre deg det billigste forbrukslånet er det noen ting du selv kan starte med for å legge forholdene til rette for dette. Blant annet handler dette om å ha en god oversikt over egen økonomi slik at du vet hvor mye du har til overs og kan betjene. Videre bør du også få en forståelse av hva du faktisk trenger å låne.
1. Sett opp et budsjett av egen økonomi
En sikker måte å bli bedre kjent med sin egen økonomi på, er gjennom å sette opp et budsjett. Når du gjør det, får du raskt en oversikt over dine utgifter og inntekter, faste og variable. I tillegg er det enkelt å kunne se hvilke områder du bruker mye penger på og hvor det eventuelt er mulig å spare penger. Der det er mulig å spare litt, kan bidra til å redusere ditt lånebehov. Alternativt kan du, ved å spare på enkelte områder, få mer til overs som gjør at du kan betjene et høyere lån raskere.
Det er anbefalt å gå gjennom økonomien din noen ganger i året, spesielt etter eventuelle endringer i økonomien. Små endringer kan gi større utslag enn mange er klar over. Samtidig er det mange som ikke vet hvor mye de potensielt har rom for å legge til side hver måned. Ved å få en god oversikt over hva du kan betjene, kan du starte prosessen med å finne en billig løsning for dine behov.
2. Finn ut ditt lånebehov
Selv om et forbrukslån gjør at kan låne penger til hva du vil, uten at du behøver å redegjøre for lånet, er det lurt å ha en plan for hva pengene skal brukes til. Dette gjør at det blir enklere å unngå å låne mer enn det du faktisk trenger – og slik påløpe deg et unødvendig dyrt lån.
 Det er ikke en hemmelighet at jo mindre du låner, desto billigere blir også lånet. Det er derfor viktig å finne ut hvor mye du har behov for, og holde deg til dette beløpet og formålet.
Ikke la deg falle for fristelsen til å låne mer enn du trenger eller uten et formål, da dette kan bli dyrt i lengden. Med klar informasjon som utgangspunkt, kan du søke etter riktig lån for deg. Dette gir deg et best mulig utgangspunkt for å finne et billig forbrukslån på dagen.
Tips: Forbrukslån.no/lån-på-dagen/ har en oversikt over forbrukslån på dagen.
Kostnader som påvirker prisen
Utover at det vil være lønnsomt for deg å sørge for at du har en god oversikt over egen økonomi, er det også viktig å ha kjennskap til hva et forbrukslån faktisk koster. Ved å forstå kostnadene, har du informasjonen du trenger for å ta et informativt valg når du er på utkikk etter billigste alternativ.
Når du tar opp et forbrukslån, er det ikke bare selve lånebeløpet du skal betale tilbake. I tillegg kommer også:
- Renter
- Gebyrer
- Andre omkostninger
Renter
Når det kommer til renter, er det to type renter som du vil komme over når du ser på forbrukslån på dagen. Den første er rentetypen er den nominelle renten. Denne rentekostnaden fungerer nærmest som en leiepris for selve lånet, og inkluderer ikke andre kostnader knytte til lånet. Det er med andre ord en noe misvisende kostnad og du bør derfor ikke se på denne når du skal søke om et forbrukslån. Ei heller er det denne renten du skal ta utgangspunkt i når du skal finne billigste forbrukslån.
Rentekostnaden du skal se på er derimot den effektive renten. Når du ser på denne renten, vil det første du legger merke til være at den er høyere enn den nominelle renten. Dette handler først om at den inkluderer flere kostnader knyttet til lånet. Dermed gir den også et bedre bilde av hva lånet faktisk vil koste deg.
Videre er den effektive renten en kostnad du kan være med og påvirke. Når renten skal settes for ditt lån, er det blant annet din økonomiske situasjon og hvilken risiko du utgjør, som påvirker om den effektive renten vil være relativt lav eller høy.
Gebyrer
I tillegg til rentene som legges til lånebeløpet, kan det også forekomme gebyrer. For å kunne opprette låneavtalen din, behandle søknaden og betale ut lånet ditt, krever blant annet mange långiver et etableringsgebyr. Dette er en engangssum som enten tillegges selve lånebeløpet ditt, eller blir trukket av summen som blir utbetalt til deg.
Etableringsgebyret ligger vanligvis omkring 1 000 kroner, men vil kunne variere noe mellom de ulike långiverne. Her er det lurt å se etter långivere som ikke krever et etableringsgebyr. Finner du disse, vil du kunne sikre deg et forbrukslån som er billigere enn andre.
Andre gebyrer kan møte på er blant annet administrasjonsgebyr eller termingebyr. Dette er en månedlig kostnad på omkring 50 kroner. Kostnaden skal dekke blant annet opprettholdelse av ditt kundeforhold hos långiver. Igjen er det lurt å se etter lånetilbud som ikke inkluderer slike gebyrer, eller i det minste har de laveste gebyrene tilgjengelig.
Selv om en engangssum på 1 000 kroner eller 50 kroner i måneden ikke høres mye ut, kan alle disse små kostnadene være med på å gjøre et lån dyrt i lengden. Derfor er det viktig å vite om dem og sammenligne dem før du takker ja til et lån.
Andre omkostninger
Det kan også forekomme andre omkostninger som oppgis i lånevilkårene. Eksempler på dette er omkostninger tilknyttet tidlig innfrielse eller forsinkelse ved betalinger.
Ønsker du for eksempel å innfri lånet før du hadde planlagt det når du inngikk lånet, kan det tilkomme et straffegebyr. Dette gebyret skal dekke et eventuelt tap långiver har for tapte renteinntekter. På den andre siden, dersom du havner bakpå med avdragene dine, blir det som oftest lagt til et forsinkelsesgebyr på avdraget ditt.
Omkostningene bidrar derfor til at lånet ditt blir dyrere enn du først hadde tenkt. Det vil derfor være viktig å sørge for å betale ned lånet ditt slik det er ment, for å sikre at det forblir billigste forbrukslån for deg.
Disse andre kostnadene er som oftest de som det er viktigst å legge merke til. Spesielt er det lurt å lese det som står med liten skrift i lånetilbudet, slik at du sikrer deg det billigste forbrukslånet. Her kan det nemlig være store forskjeller i tilbudene, selv om de ofte kan se svært like ut.
Bruk lånekalkulator for billigste lån på dagen
Selv om du vet hva det er som påvirker prisen, kan det være vanskelig å forstå helt hvordan alle disse faktorene egentlig spiller inn. Om du synes det kan være utfordrende å forstå hva du faktisk vil komme til å betale for lånet hver måned og totalt, kan du bruke en lånekalkulator.
 En lånekalkulator er et verktøy som lar deg estimere hvor mye et forbrukslån kan komme til å koste deg. Estimatet baserer seg på blant annet
- Lånebeløp
- Gebyrer
- Ønsket nedbetalingstid
- Estimert effektiv rente
Når du legger inn disse detaljene om lånet i verktøyet vil du få en god oversikt over hva et slikt lån kan koste hver måned og totalt. Endrer du for eksempel løpetiden for lånet, vil du se at kostnaden endrer seg. Lang løpetid gir lavere månedlige avdrag, men et dyrere lån totalt. Velger du en kort nedbetalingstid, får du høyere månedlig avdrag, men billigere lån totalt.
God kredittscore gir billigste lån på dagen
En faktor som påvirker hvor mye du må betale for lånet ditt, er din kredittscore. Når du søker om et forbrukslån på dagen, blir det foretatt en kredittvurdering av deg. Dette skjer uavhengig av hvilken type lån du søker om eller ønsker å ta opp kreditt. En kredittvurdering er ment å skulle sikre at det er du som søker om lånet og at økonomien din kan betjene et lån. Dermed vil det ikke være en eneste seriøs långiver som ikke foretar en kredittvurdering av deg.
I kredittvurderingen blir det hentet inn informasjon om deg og din økonomi. Hensikten med dette er å sørge for å ha et så godt bilde av din økonomiske situasjon som mulig. På den måten vil også lånet kunne bli mer skreddersydd etter din økonomi, men også ut ifra risikoen du eventuelt utgjør. Det blir en gjensidig sikkerhet mellom deg og långiver, der dere begge skal være sikre på prosessen. Du vil ikke låne mer enn du kan betjene og långiver vil ikke låne ut penger som vil ende i mislighold.
Informasjonen som benyttes for å kunne regne ut en kredittscore er
- Alder
- Inntekt
- Formue
- Gjeld
- Kreditthistorikk
- Betalingshistorikk
Ut i fra denne informasjonen, vil du enten få beregnet en lav eller høy kredittscore.
Høy kredittscore = billigste forbrukslån
Har du en høy kredittscore, vil dette fortelle långiver at økonomien din er god, ryddig og stabil. Du har mest sannsynlig høy inntekt og lav gjeldsbyrde. I tillegg har du ingen negativ betalingshistorikk og du har lite usikret lån fra før av. Dette inkluderer blant annet kredittkort, hurtiglån og handlekontoer.
Når du får en høy kredittscore, vil dette gjøre at du får innvilget et forbrukslån med gode betingelser og vilkår. Dette inkludere også en effektiv rente som vil være svært mye bedre enn om du har en lav kredittscore. Det vil heller ikke være et problem for deg å få innvilget et lån, ettersom långiver anser deg som en mindre risikabel lånekunde. Du vil med dette få det billigste forbrukslån.
Lav kredittscore = dyrere forbrukslån
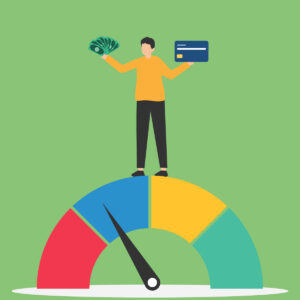 Får du derimot en lav kredittscore, har du forhold i din økonomi som tilsier at du utgjør en høyere risiko. Dette kan for eksempel handle om at du har en lav eller ustabil inntekt. Kanskje har du også mye eller høy gjeld, noe som gjør at det kan være vanskelig å betjene enda mer gjeld. I tillegg kan dette handle om at du har en negativ betalingshistorikk, som blant annet aktive inkassosaker eller betalingsanmerkninger.
Når du har en lav kredittscore, vil du ikke få gode vilkår eller betingelser for forbrukslån ditt. Med andre ord vil du oppleve å få tilbud om et lån med en høyere effektiv rente enn om du hadde en høy kredittscore. En lav kredittscore bidrar dermed til at du ikke er garantert det billigste forbrukslån.
Billig lån med en medlåntaker
En måte å få billigste forbrukslån på, er å sørge for at du har en så god kredittscore som mulig. Dette inkluderer blant annet å øke inntekten din og redusere gjeldsgraden din. Slike tiltak er ikke nødvendigvis noe du kan endre på raskt, men vil være mulig over tid. Er du på utkikk etter å få innvilget et forbrukslån raskt, vil det ikke være hensiktsmessig med slike tiltak.
Et tiltak som derimot kan hjelpe deg raskt med å få bedre vilkår og betingelser for forbrukslånet ditt, og med det sikre blant de billigste forbrukslån, er å søke med en medlåntaker. Dette kan for eksempel være en venn, kollega, familiemedlem eller partner. Det viktigste er at det er en person du kan stole på og som har en god og ryddig økonomi.
Når du søker sammen med en medlåntaker, vil søknaden din styrkes gjennom at dere er to som søker. Da vil blant annet risikoen for lånet reduseres, og det er derfor vilkårene og betingelsene blir bedre med en medlåntaker. I tillegg kan du oppleve å øke hvor mye du kan låne ettersom både din og medlåntakers inntekt teller inn.
Lånemegler gir billigste forbrukslån
Det er viktig å huske på at det er svært mange aktører som ønsker å tilby deg forbrukslån. Dette er en konkurranse du kan dra god nytte av for å sikre gode vilkår og betingelser – og resultatvis billigste forbrukslån mulig.
Et godt tips for å kunne sammenligne ulike tilbud og finne det beste og billigste, er å bruke en lånemegler. Dette er en tjeneste som formidler lånetilbud til deg som privatperson. Du fyller enkelt ut én søknad som siden blir sendt videre til de samarbeidende långiverne til megleren. Når disse mottar søknaden din, vil de sette i gang med å behandle søknaden din. At den kommer gjennom en megler, gjør at de da vet at de kjemper om å gi deg det beste tilbudet. Det beste tilbudet betyr også det billigste forbrukslån tilgjengelig for din økonomi.
Tjenesten er helt gratis for deg, samt at den er uforpliktende. Ønsker du ikke å ta imot noen av tilbudene du får, behøver du heller ikke det. Du kan likevel ta med deg tilbudene som kommer inn videre i forhandlingene med andre aktører om å få innvilget et forbrukslån på dagen. Dermed arbeider du aktivt selv om å få innvilget det billigste forbrukslån.
Det vil til slutt være lurt å bruke tid på å gå over alle vilkår og betingelser med de tilbudene du får før du slår til og signerer avtalen. Med andre ord vil det være penger å spare på å lese gjennom det som står med liten skrift. Ofte vil tilbudene være svært like, men forskjellene ligger som oftest i små ulikheter som kan være avgjørende for den totale prisen.
Oppsummering
- Det er ikke bare selve lånebeløpet som skal tilbakebetales når du tar opp et forbrukslån. I tillegg tilkommer både renter, gebyrer og andre omkostninger. Enkelte kostnader kan du påvirke, og dermed sikre deg billigste lån.
- Skaff deg selv en oversikt over din egen økonomi gjennom et budsjett slik at du er klar over hvor mye du kan låne. Sørg også for å vite hva du skal bruke lånet til, da er det billigere å låne akkurat det du trenger og ikke mer.
- Det billigste lånet er et lån som er tilpasset og dekker ditt behov, men som ikke overstiger din betjeningsevne.
- Søk på et tidspunkt der du har en god kredittscore for billigste forbrukslån. Å søke med en medlåntaker kan også gi bedre vilkår og betingelser.
- Benytt deg av konkurransen i markedet for billigste lån uten sikkerhet. Dette kan du sikre gjennom en lånemegler.